浙商银行(601916)全面分析(结合截图数据+市场基本面)
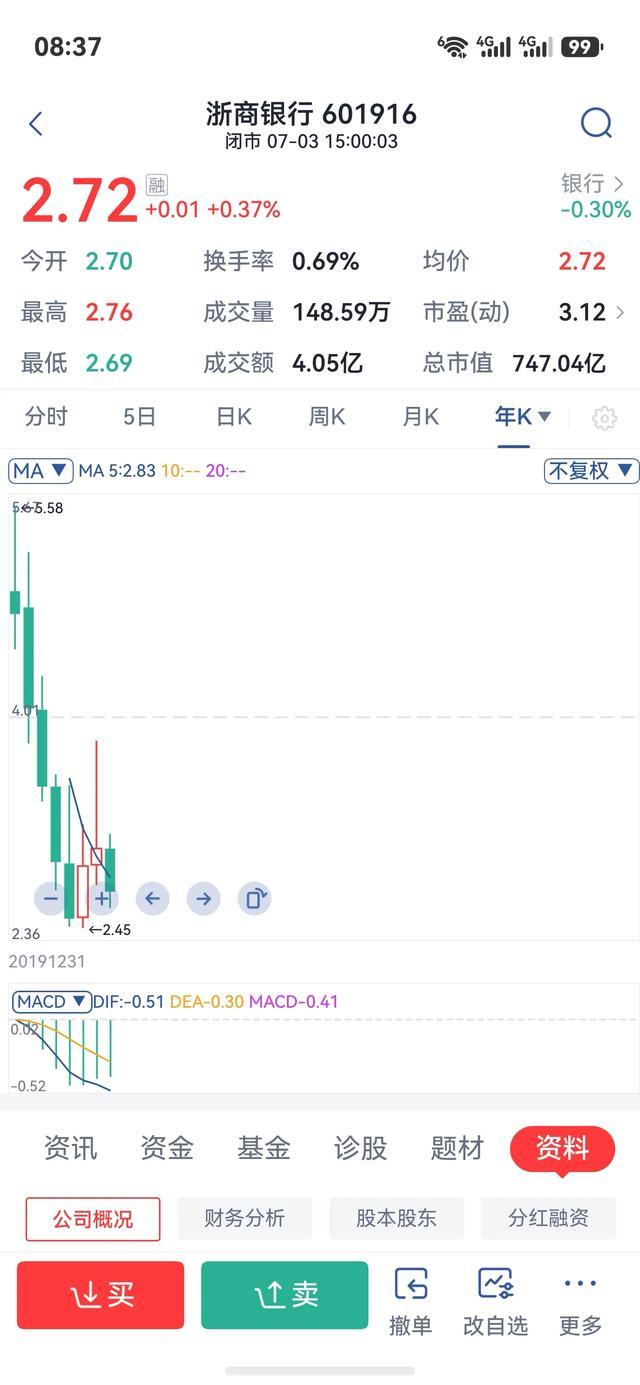
浙商银行年线图
一、截图盘面基础数据解读(截至07-03收盘,股价2.72元)
当日成交表现
日内波动极小:开盘2.70、最低2.69、最高2.76,振幅仅2.6%,收盘均价2.72,几乎全天横盘;
流动性偏弱:换手率0.69%,成交额4.05亿,属于银行股里交投冷清标的,短线资金关注度低;估值极低:动态市盈率3.12,远低于A股银行板块平均水平,同时深度破净(市净率仅0.45-0.48倍)。
年K线走势(截图可见),上市高点5.58元,上市后持续长期下跌,最低下探2.36元,中间反弹高点仅2.45元;
上市7年持续走熊,长线套牢盘极重,整体处于长期下降通道,2.72元距离发行/上市高点腰斩再腰斩。
技术指标MACD
DIF=-0.51,DEA=-0.30,MACD绿柱-0.41,双线全部在0轴下方,中长期空头趋势明确,无底部金叉反转信号;
短期5日均线2.83元,当前股价2.72元,股价持续承压在5日线下方,短期压力位2.83。
二、基本面核心逻辑(利好+利空)
(一)核心优势(低估值安全垫)
估值处于历史极值区间,PE仅3倍出头、PB不足0.5倍,意味着股价仅为账面净资产一半,市场已经极度悲观定价;高分红政策稳定,股息率长期维持4%-5%,长期持有能靠分红摊薄成本,适合极致防守型底仓配置。
资产质量整体可控,不良率稳定1.36%,持续批量处置地产、对公不良资产,地产风险充分释放;拨备覆盖率维持监管安全线以上,无暴雷风险。
区域区位优势,扎根浙江民营经济,小微企业、浙商企业客户基础扎实,零售、普惠贷款需求稳定,存款端本地企业存款有支撑。
(二)长期压制股价的核心利空(下跌根源)
盈利能力持续下滑,2025年营收同比-7.59%,归母净利润同比-14.85%;2026一季报净息差大幅收窄16BP,贷款收益率下行、存款成本偏高,利息主业持续承压,ROE不断走低,市场给极低估值反映盈利疲软预期。
资本充足率压力大,核心一级资本充足率仅8.26%,逼近监管红线,需要频繁配股、发债补充资本,持续稀释股东收益,压制估值修复空间。
资金长期抛弃银行板块,A股市场资金持续涌向科技、成长赛道,低估值银行股长期存量博弈,缺少增量资金入场;近一年浙商银行股价累计下跌23.38%,走势持续跑输大盘与板块。
股份行里业绩偏弱,在12家全国性股份制银行中市值长期垫底,营收、利润增速对比兴业、浦发、招行等同业明显落后,机构配置意愿低。
三、技术面趋势总结(从截图年K+MACD判断)
长线(年K):大熊市结构,2019上市至今,高点5.58到现价2.72,整体震荡下行,每一轮反弹高度逐步降低,套牢盘巨大,不存在长线反转底部形态;历史支撑2.36元,压力2.83元(5年线)、3元整数关口。
中线(MACD):空头未结束,MACD长期在零轴下方运行,绿柱持续,没有底背离、金叉等见底信号,中期趋势依然偏弱,反弹仅为技术性修复,难有趋势性大涨。
短线(当日分时):窄幅震荡磨底,成交量持续低迷,多空博弈均衡,无资金主动做多,短期大概率在2.65-2.8区间横盘震荡。
四、操作思路区分(适配不同投资者)
1. 长线防守型投资者(拿3-5年,吃分红)
当前极低PE、深度破净具备极高安全边际,适合分批低吸长期持有,依靠稳定分红对冲股价波动;博弈后续净息差企稳、资本压力缓解后的估值修复,但要接受长期横盘、上涨弹性极小的特点。
2. 短线投机投资者(1-3个月波段)
不适合操作:流动性差、趋势空头、波动极小,上涨空间有限;仅短线博弈2.83元5日线压力反弹,突破失败则回落至2.69-2.7支撑区间,止损空间小、盈利空间有限。
3. 风险规避者
若无法接受数年横盘、业绩持续走弱、资本稀释等问题,建议回避,该股属于典型“价值陷阱”,低估值不代表短期会上涨,估值修复需要基本面拐点催化。
五、核心风险提示
行业风险:LPR持续下调,银行全行业净息差继续收窄,利润进一步压缩;个股风险:资本补充需求持续,配股、定增稀释每股收益;对公、地产不良处置不及预期;
市场风险:成长风格持续占优,银行板块长期无增量资金,估值持续维持低位不修复。
亚金配资提示:文章来自网络,不代表本站观点。