民生银行中报前夜估值被“房地产阴影”按在地板,股息却给得很硬,到底值不值得等?
民生银行这家公司,如果只看几个标签,很容易让人纠结
一边是A股里典型的“低估值+高股息”银行股,PB只有0.27倍,股息率接近5%;
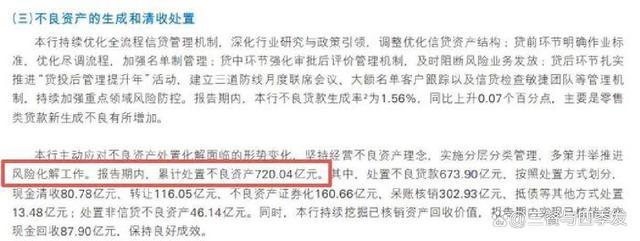
另一边是地产风险暴露最彻底、不良处置拉得最长的那一档,减值一加码,利润就被吃得干干净净。
很多人盯着的,其实就是一个问题
在中报之前,民生的处置节奏会不会从“挖坑”切到“填坑”?
营收转正,却被减值“拖了后腿”
先看最新的年报结果。
2025年民生的营业收入到了1428.65亿元,同比终于转正,涨了4.82%。
驱动很清晰
- 利息净收入略有起色,涨了1.46%,靠的是规模和息差企稳;
- 非息收入恢复得更猛,涨幅超过13%,投资交易和中间业务拉了一把。
问题出在利润端——归母净利润只有305.63亿元,还在往下掉,同比-5.37%。
根源就是信用减值全年减值成本大概在518~525亿元区间,同比增加接近两成,直接把营收的改善吃掉了。
这就呈现出一个典型状态
- 业务底座并不差NIM在1.40%附近企稳,非息收入恢复,规模保持住了;
- 利润表难看信用成本居高不下,不良处置周期拉长,短期净利润承压。
如果只盯利润,会觉得“这公司不行”;但拆开就能看到,它拿利润换的是资产负债表的洗澡和风险出清。
房地产不良悬在头上,是折价的核心来源
民生目前估值的最大压制点,就是对公地产贷款。
年报里披露
- 房地产业贷款余额大约在3250亿元附近;
- 其中不良贷款约117.36亿元,不良率3.61%。
相比同类股份行,这个不良率不算轻。市场对地产风险已经非常敏感,哪怕规模控制住了,只要不良余额压不下来,估值的“折价标签”就拿不掉。
这也是PB落到0.27倍的直接原因之一
- 用极低估值,给你打上一个“困境+高股息”的组合标签;
- 如果地产风险被确认可控,PB往0.32~0.35倍修复就有空间;
- 如果地产继续拖累,PB掉到0.24~0.26倍也不是没有可能。
市场给民生的,是一个围绕地产不良的估值期权。
一季报释放的信号这是“处置加速”,不是“业绩修复”
再看2026年Q1,一季报其实给了两个很关键的信号
第一,营收还在涨。
- Q1营业收入同比+2.74%,延续了“增收”的趋势。
第二,利润明显下滑。
- 归母净利润同比-9.64%,下滑幅度明显。
核心变量还是信用减值
- Q1信用减值成本高达138.92亿元,同比增加27.9%。
- 不良率略微从1.49%降到1.46%,但更多是核销和处置带来的结构优化。
- 拨备覆盖率则微降到141.94%,说明是实实在在动了拨备去消化问题资产。
把这些信号拼起来,可以得出一个
当前阶段民生更像是在“加速出清”,而不是 “让利润好看”。
对短期股价来说,这未必是好看的一季报,却是中长期风险出清的必经阶段。市场会更关注这种加速能否在中报看到斜率放缓,从“猛挖坑”变成“开始填坑”。
中报前的三个关键观察点
所有的焦点,都将汇聚到即将到来的中报上。真正值得盯的是三个指标的组合变化,而不是单独一条数据。
1. 信用减值增速能不能从+27.9%压下来
市场给民生的容忍度,大致是在同比增速回落到+15~20%这个区间。
如果Q2减值仍然保持25%以上的增速,说明处置节奏还在高压档位,利润压力难缓;
如果斜率开始明显收缩,意味着风险出清进入后半程,对估值修复是加分项。
2. 地产对公不良余额能不能从117亿往下压
一个现实的分界线在110亿元附近,更乐观一点是冲击105亿元以下。
这不是纯数字游戏,而是告诉市场
- 集中爆雷的阶段是不是已经过去;
- 新的不良形成有没有被控制住;
- 旧的风险能不能靠核销、处置和回收逐步消化掉。
只要地产不良开始实质性下行,民生“被地产按住”的叙事就会松动。
3. NIM还能不能守在1.38~1.40%的区间
利差是银行最基础的盈利能力。
在稳增长、降成本的大背景下,股份行的息差普遍承压,民生之前能把NIM稳定在1.39~1.40%,已经算是“早企稳”的一档。
如果中报还能守住这个区间,说明基本盘没有被激进压价抢规模所破坏,未来利润恢复的“发动机”还在。
这三个指标放在一起决定的是
民生是继续处在“重减值+重处置”的消耗期,还是开始迈向“减值斜率收缩+利润修复”的过渡期。
估值与股息困境中的“硬回报”与潜在弹性
站在股价和回报的维度再看民生,目前的组合特征相当鲜明
- 7月3日股价4.12元,总市值约1800亿元左右;
- 2025年度现金分红每10股派1.89元,总额约82.74亿元,对应股息率在4.6%附近;
- 如果未来在中报层面尝试中期分红,股息率有机会冲到6%以上。
和一批大盘蓝筹对比
- 中信证券PB在1.36倍附近,股息率约3%;
- 美的集团PB接近2.8倍,股息率约5.8%;
- 海康威视PB在3倍以上,股息率约3.5%;
- 华东医药PB接近2.9倍,股息率约1.7%。
民生的特点非常直白
- 估值折价最深,PB只有0.27倍;
- 股息不算顶,但稳居中上,TTM股息率在4~5%区间;
- 业绩承压期对应的,是减值和地产风险的集中消化。
如果中报验证的是“减值斜率收缩+地产不良实质下行+NIM守住”,市场对民生的定价有机会从0.27PB向0.32~0.35PB修复,对应市值1950~2100亿元的区间。
反之,如果减值仍保持高增速、地产不良仅小幅回落、息差出现明显下挫,市场可能会把PB再往0.24~0.26倍压,市值落到1600~1700亿元一带。
对已经持有或准备关注这只股票的人来讲,真正要想清楚的不是“它是不是完美公司”,而是
在当前这个“困境+高股息”的组合里,你是更看重减值出清后的潜在弹性,还是只接受稳稳的现金分红回报。
你会更看重民生这阶段的“处置加速”,还是更在意短期利润表的好看?
亚金配资提示:文章来自网络,不代表本站观点。